Domain raclettes24.de kaufen?
Wir ziehen mit dem Projekt
raclettes24.de um.
Sind Sie am Kauf der Domain
raclettes24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain raclettes24.de kaufen?
Wie viele Fonduegabeln sollten bei einem klassischen Käsefondue pro Person verwendet werden?
In der Regel werden pro Person 2 Fonduegabeln verwendet. Eine Gabel dient zum Eintauchen des Brotes oder Gemüses in den Käse, die andere zum Aufspießen der Leckereien. Es ist empfehlenswert, für jeden Gast mindestens 2 Gabeln bereitzustellen. **
Was bedeutet GFZ bei Grundstücken?
GFZ steht für Geschossflächenzahl und ist ein Maß für die bauliche Ausnutzbarkeit eines Grundstücks. Sie gibt an, wie viel Quadratmeter Geschossfläche pro Quadratmeter Grundstücksfläche bebaut werden dürfen. Je höher die GFZ, desto mehr Gebäude können auf einem Grundstück errichtet werden. Die GFZ ist in den örtlichen Bebauungsplänen festgelegt und dient dazu, die bauliche Entwicklung in einem bestimmten Gebiet zu steuern und eine angemessene Bebauung sicherzustellen. Es ist wichtig, die GFZ bei der Planung und Bebauung von Grundstücken zu beachten, um mögliche Bauvorschriften einzuhalten und Konflikte mit den Behörden zu vermeiden. **

Ähnliche Suchbegriffe für Grundstücken
Top-Angebote
Produkte zum Begriff Grundstücken:
-
abien Elektrogrill MAGIC GRILL weiß TischgrillDer neue Tisch-Elektrogrill abien MAGIC GRILL verfügt über eine Kochplatte mit innovativer High-Tech-Polymerschicht, die aus einem ultradünnen hochverdichteten Kreis aus Heizelementen besteht. Diese Wärmequelle strahlt nach oben ab, so dass die ..184,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Raclette-Grill mit Naturgrillstein, Grillplatte Tischgrill für 8 Personen, Elektrogrill Raclette Grill antihaftbeschichteter Grillplatte, 8 Pfannen und Holzspatel 1200WKESSER Raclettegrill – 1200W Leistung, 8 Raclette-Pfännchen und Schaber, Antihaftbeschichtung, Naturstein- und Grillplatte, gleichmäßige Hitzeverteilung KESSER – Und der Grillabend schmeckt viel besser! Ein Raclette-Grill gehört zu einem geselligen54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit GrundstückenGewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit Grundstücken , Grundstücksverkäufe optimal gestalten¿ Wann handelt es sich bei der Veräußerung eines Grundstücks um ein privates Veräußerungsgeschäft und wann ist die Grenze zum gewerblichen Grundstückshandel überschritten? Wo liegen die Tücken? Wie kann man geplante Grundstücksverkäufe steuerlich optimal gestalten? Die Grenzen zwischen gewerblichem Grundstückshandel und privaten Veräußerungen sind oft fließend und damit einzelfallbezogen. ¿ Der bewährte Ratgeber von Söffing/Söffing bietet Ihnen nicht nur einen aktuellen Überblick über die Rechtsprechung zum gewerblichen Grundstückshandel sowie zu privaten Grundstücksveräußerungsgeschäften, sondern unterstützt Sie in der Beratung, bei der Einordnung rechtlicher Fragestellungen und skizziert praxisnahe Lösungswege. Beispiele und Schaubilder erläutern die komplexen Zusammenhänge und erleichtern Ihnen die sichere Umsetzung der Materie in die Praxis. Die 7. Auflage greift die Flut der neu ergangenen Rechtsprechung auf; zum einen die zum gewerblichen Grundstückshandel u. a. hinsichtlich Zählobjekten und An- und Umbauten an bestehenden Immobilien, zum anderen die zu privaten Veräußerungsgeschäften u. a. zur Frage der ausschließliche Nutzung, hínsichtlich des Tatbestandsmerkmal "zu eigenen Wohnzwecken". Das Buch ist eine ideale Informationsquelle für Steuerberater, Rechtsanwälte, Notare, Immobilienexperten und Investoren. Rechtsstand ist der 1.4.2024. Inhaltsverzeichnis: A. Gewerblicher Grundstückshandel B. Private Veräußerungsgeschäfte bei Grundstücken (§ 23 EStG) C. Verklammerungsrechtsprechung bei unbeweglichen Wirtschaftsgütern D. Verhältnis und Unterschiede zwischen gewerblichem Grundstückshandel, anderen gewerblichen Einkunftsquellen und privaten Veräußerungsgeschäften i. S. des § 23 EStG Anhang , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Ratgeber Steuerrecht##, Autoren: Söffing, Matthias, Bearbeitung: Söffing, Claudius, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 384, Keyword: Drei-Objekt-Grenze; Spekulationsbesteuerung; Vermögensverwaltung; Immobilien; Steuerberater; Gestaltungsmöglichkeiten; Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Grundstücksrecht~Sachenrecht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Grundstücksrecht (Immobiliarsachenrecht)~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Grundeigentum und Immobilien, Text Sprache: ger, Seitenanzahl: 384, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 384 Blätter, Länge: 211, Breite: 149, Höhe: 25, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000076860001 V14550-978-3-482-521- B0000076860002 V14550-978-3-482-521-2, Vorgänger: 2466522, Vorgänger EAN: 9783482521164 9783482521157 9783482521140 9783482521133 9783482521126, Alternatives Format EAN: 9783482552670 9783482023125, eBook EAN: 9783482552670, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Einheitswert bei Grundstücken?
Der Einheitswert bei Grundstücken ist ein festgelegter Wert, der zur Berechnung von Steuern herangezogen wird. Er basiert auf verschiedenen Faktoren wie Lage, Größe und Nutzung des Grundstücks. Der Einheitswert wird von den Finanzbehörden festgelegt und dient als Grundlage für die Berechnung von Grundsteuern und anderen Abgaben. Er kann sich im Laufe der Zeit ändern, zum Beispiel durch eine Neubewertung des Grundstücks. In Deutschland wird der Einheitswert im Rahmen des Einheitsbewertungsverfahrens ermittelt. **
-
Was bedeutet Vorkaufsrecht bei Grundstücken?
Was bedeutet Vorkaufsrecht bei Grundstücken? Das Vorkaufsrecht ist ein gesetzlich verankertes Recht, das es einer Person ermöglicht, ein Grundstück zu kaufen, bevor es an jemand anderen verkauft wird. Dieses Recht kann in verschiedenen Situationen auftreten, z.B. wenn ein Mieter das Recht hat, die Immobilie zu kaufen, bevor sie auf dem Markt angeboten wird. Das Vorkaufsrecht soll sicherstellen, dass bestimmte Personen die Möglichkeit haben, ein Grundstück zu erwerben, bevor es an Dritte verkauft wird. Es ist wichtig, die genauen Bedingungen und Fristen des Vorkaufsrechts zu kennen, um es wirksam ausüben zu können. **
-
Wer ermittelt den Verkehrswert von Grundstücken?
Wer ermittelt den Verkehrswert von Grundstücken? Die Ermittlung des Verkehrswerts von Grundstücken wird in der Regel von einem Sachverständigen oder Gutachter durchgeführt, der über spezielle Kenntnisse im Bereich der Immobilienbewertung verfügt. Dabei werden verschiedene Faktoren wie Lage, Größe, Zustand und Nutzungsmöglichkeiten des Grundstücks berücksichtigt. Die Wertermittlung erfolgt nach bestimmten gesetzlichen Vorgaben und Methoden, um eine objektive und marktgerechte Bewertung sicherzustellen. Der Verkehrswert dient als Grundlage für den Kauf- oder Verkaufspreis von Grundstücken und ist somit ein wichtiger Bestandteil im Immobilienmarkt. **
-
Wann beginnt die Spekulationsfrist bei Grundstücken?
Die Spekulationsfrist bei Grundstücken beginnt mit dem Verkauf des Grundstücks. Sie beträgt in der Regel 10 Jahre, kann aber je nach individueller Situation auch kürzer sein. Wichtig ist, dass die Frist erst ab dem Zeitpunkt des Verkaufs zu laufen beginnt und nicht ab dem Zeitpunkt des Erwerbs des Grundstücks. Innerhalb dieser Frist müssen eventuelle Gewinne aus dem Verkauf versteuert werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Konsequenzen zu verstehen und zu vermeiden. **

Wer zahlt Zaun zwischen zwei Grundstücken Hessen?
In Hessen regelt das Nachbarrechtsgesetz die Frage, wer für die Errichtung und die Kosten eines Zauns zwischen zwei Grundstücken zuständig ist. Grundsätzlich gilt, dass die Kosten für einen Zaun zwischen zwei Grundstücken von den jeweiligen Grundstückseigentümern geteilt werden. Es empfiehlt sich, vor der Errichtung eines Zauns eine Absprache mit dem Nachbarn zu treffen und gegebenenfalls eine schriftliche Vereinbarung über die Kostenbeteiligung zu treffen. Sollte es zu Unstimmigkeiten kommen, kann im Zweifelsfall auch das örtliche Amtsgericht oder ein Mediator hinzugezogen werden, um eine Lösung zu finden. Es ist ratsam, sich im Vorfeld über die geltenden Regelungen im Nachbarrechtsgesetz zu informieren, um Streitigkeiten zu vermeiden. **
Wer zahlt Zaun zwischen zwei Grundstücken Bayern?
Wer zahlt den Zaun zwischen zwei Grundstücken in Bayern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem örtlichen Baurecht oder einer eventuellen Vereinbarung zwischen den Grundstückseigentümern. In der Regel teilen sich die Eigentümer die Kosten für den Zaun oder übernehmen diese abwechselnd. Es ist ratsam, eine klare Absprache im Voraus zu treffen, um Streitigkeiten zu vermeiden. Im Zweifelsfall kann auch das örtliche Bauamt oder ein Anwalt weiterhelfen. **
Top-Angebote
Produkte zum Begriff Grundstücken:
-
Zilan 2in1 Standgrill Elektrogrill Tischgrill Partygrill 2400WGesund und geschmackvoll grillen! 2.400 Watt Leistung ermöglichen es - für alle die schnell mal Fleisch grillen wollen, egal ob im Garten - auf der Terrasse oder in der Wohnung. 2 in 1 als Stand- oder Tischgrill nutzbar. Dieser54,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
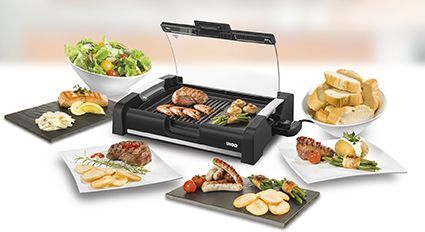
Unold Tischgrill Barbecue Edel ElektrogrillUnold Tischgrill Barbecue Edel Elektrogrill Produktnummer: 0655250610 Ob drinnen am Esstisch oder draußen auf Balkon und Terrasse: Mit dem eleganten BARBECUE-GRILL Edel kann jeder in einer geselligen Tafelrunde zum Grillmeister werden! Der abnehmbare Glasdeckel des komplett zerlegbaren BARBECUE-GRILL Edel sorgt für den komfortablen Spritzschutz. Auf der großen Grillfläche ist reichlich Platz für allerlei Leckeres. Und zweierlei Oberflächen erlauben kulinarische Vielfalt: Auf der geriffelten Grillfläche gelingen Steak, Spareribs und Würstchen bestens und haben dann auch den typischen "Grill-Look". Auf der glatten Grillfläche können Gemüse, Fisch und Meeresfrüchte zubereitet werden. Durch die hochwertige Keramik-Antihaftbeschichtung von Whitford brennt nichts an. Weil sowohl die Grillplatte als auch die große Fettauffangschale ganz einfach entnehmbar sind, ist die Reinigung ein Kinderspiel. Der Temperaturregler erlaubt schonendes Garen zum Beispiel von Fisch, aber auch scharfes Grillen eines T-Bone-Steaks. In fünf Stufen kann die Temperatur bis circa 210°C gesteigert werden. Wie vielfältig einsetzbar der Grill ist, zeigen die leckeren Rezepte in der Bedienungsanleitung. Drinnen oder draußen: Wo eine Steckdose ist, kann der designige BARBECUE-GRILL Edel eingesetzt werden! Der Grill ist komplett zerlegbar, Fettauffangschale und mit Keramik-Antihaftbeschichtung ausgestattete Grillplatte lassen sich zur Reinigung entnehmen. Der abnehmbare Glasdeckel ist zugleich Spritzschutz. Die Grillfläche bietet eine geriffelte Oberfläche für Fleisch und eine glatte für Gemüse oder Fisch. In fünf Stufen lässt sich der BARBECUE-GRILL Edel via Temperaturregler bis circa 210°C aufheizen. Die Bedienungsanleitung liefert Rezepte frei Haus mit. Leistung: 1.650 Watt Eleganter Tischgrill mit abnehmbarem Glasdeckel Glasdeckel als Spritzschutz mit Sicherheitsverriegelung Große Grillfläche (LxBxH): 35,4x25,4cm Kombinierte Grillfläche - geriffelt und glatt Grilloberflächentemperatur bis ca. 210°C Komplettzerlegbar Entnehmbare Grillplatte zur leichten Reinigung Keramische Antihaft-Beschichtung Große, entnehmbare Fettauffangschale Temperaturregler Gewicht: ca. 4,05 kg Kabel: ca. 85 cm Herstellerinformationen: Unold AG Vertrieb und Service für elektrische Produkte Mannheimer Straße 4 68766 Hockenheim, DEUTSCHLAND eMail: info@unold.de Herstellernr. 5853559,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
abien Elektrogrill MAGIC GRILL weiß TischgrillDer neue Tisch-Elektrogrill abien MAGIC GRILL verfügt über eine Kochplatte mit innovativer High-Tech-Polymerschicht, die aus einem ultradünnen hochverdichteten Kreis aus Heizelementen besteht. Diese Wärmequelle strahlt nach oben ab, so dass die ..184,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Raclette-Grill mit Naturgrillstein, Grillplatte Tischgrill für 8 Personen, Elektrogrill Raclette Grill antihaftbeschichteter Grillplatte, 8 Pfannen und Holzspatel 1200WKESSER Raclettegrill – 1200W Leistung, 8 Raclette-Pfännchen und Schaber, Antihaftbeschichtung, Naturstein- und Grillplatte, gleichmäßige Hitzeverteilung KESSER – Und der Grillabend schmeckt viel besser! Ein Raclette-Grill gehört zu einem geselligen54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Fonduegabeln sollten bei einem klassischen Käsefondue pro Person verwendet werden?
In der Regel werden pro Person 2 Fonduegabeln verwendet. Eine Gabel dient zum Eintauchen des Brotes oder Gemüses in den Käse, die andere zum Aufspießen der Leckereien. Es ist empfehlenswert, für jeden Gast mindestens 2 Gabeln bereitzustellen. **
-
Was bedeutet GFZ bei Grundstücken?
GFZ steht für Geschossflächenzahl und ist ein Maß für die bauliche Ausnutzbarkeit eines Grundstücks. Sie gibt an, wie viel Quadratmeter Geschossfläche pro Quadratmeter Grundstücksfläche bebaut werden dürfen. Je höher die GFZ, desto mehr Gebäude können auf einem Grundstück errichtet werden. Die GFZ ist in den örtlichen Bebauungsplänen festgelegt und dient dazu, die bauliche Entwicklung in einem bestimmten Gebiet zu steuern und eine angemessene Bebauung sicherzustellen. Es ist wichtig, die GFZ bei der Planung und Bebauung von Grundstücken zu beachten, um mögliche Bauvorschriften einzuhalten und Konflikte mit den Behörden zu vermeiden. **
-
Was bedeutet Einheitswert bei Grundstücken?
Der Einheitswert bei Grundstücken ist ein festgelegter Wert, der zur Berechnung von Steuern herangezogen wird. Er basiert auf verschiedenen Faktoren wie Lage, Größe und Nutzung des Grundstücks. Der Einheitswert wird von den Finanzbehörden festgelegt und dient als Grundlage für die Berechnung von Grundsteuern und anderen Abgaben. Er kann sich im Laufe der Zeit ändern, zum Beispiel durch eine Neubewertung des Grundstücks. In Deutschland wird der Einheitswert im Rahmen des Einheitsbewertungsverfahrens ermittelt. **
-
Was bedeutet Vorkaufsrecht bei Grundstücken?
Was bedeutet Vorkaufsrecht bei Grundstücken? Das Vorkaufsrecht ist ein gesetzlich verankertes Recht, das es einer Person ermöglicht, ein Grundstück zu kaufen, bevor es an jemand anderen verkauft wird. Dieses Recht kann in verschiedenen Situationen auftreten, z.B. wenn ein Mieter das Recht hat, die Immobilie zu kaufen, bevor sie auf dem Markt angeboten wird. Das Vorkaufsrecht soll sicherstellen, dass bestimmte Personen die Möglichkeit haben, ein Grundstück zu erwerben, bevor es an Dritte verkauft wird. Es ist wichtig, die genauen Bedingungen und Fristen des Vorkaufsrechts zu kennen, um es wirksam ausüben zu können. **
Ähnliche Suchbegriffe für Grundstücken
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit GrundstückenGewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit Grundstücken , Grundstücksverkäufe optimal gestalten¿ Wann handelt es sich bei der Veräußerung eines Grundstücks um ein privates Veräußerungsgeschäft und wann ist die Grenze zum gewerblichen Grundstückshandel überschritten? Wo liegen die Tücken? Wie kann man geplante Grundstücksverkäufe steuerlich optimal gestalten? Die Grenzen zwischen gewerblichem Grundstückshandel und privaten Veräußerungen sind oft fließend und damit einzelfallbezogen. ¿ Der bewährte Ratgeber von Söffing/Söffing bietet Ihnen nicht nur einen aktuellen Überblick über die Rechtsprechung zum gewerblichen Grundstückshandel sowie zu privaten Grundstücksveräußerungsgeschäften, sondern unterstützt Sie in der Beratung, bei der Einordnung rechtlicher Fragestellungen und skizziert praxisnahe Lösungswege. Beispiele und Schaubilder erläutern die komplexen Zusammenhänge und erleichtern Ihnen die sichere Umsetzung der Materie in die Praxis. Die 7. Auflage greift die Flut der neu ergangenen Rechtsprechung auf; zum einen die zum gewerblichen Grundstückshandel u. a. hinsichtlich Zählobjekten und An- und Umbauten an bestehenden Immobilien, zum anderen die zu privaten Veräußerungsgeschäften u. a. zur Frage der ausschließliche Nutzung, hínsichtlich des Tatbestandsmerkmal "zu eigenen Wohnzwecken". Das Buch ist eine ideale Informationsquelle für Steuerberater, Rechtsanwälte, Notare, Immobilienexperten und Investoren. Rechtsstand ist der 1.4.2024. Inhaltsverzeichnis: A. Gewerblicher Grundstückshandel B. Private Veräußerungsgeschäfte bei Grundstücken (§ 23 EStG) C. Verklammerungsrechtsprechung bei unbeweglichen Wirtschaftsgütern D. Verhältnis und Unterschiede zwischen gewerblichem Grundstückshandel, anderen gewerblichen Einkunftsquellen und privaten Veräußerungsgeschäften i. S. des § 23 EStG Anhang , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Ratgeber Steuerrecht##, Autoren: Söffing, Matthias, Bearbeitung: Söffing, Claudius, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 384, Keyword: Drei-Objekt-Grenze; Spekulationsbesteuerung; Vermögensverwaltung; Immobilien; Steuerberater; Gestaltungsmöglichkeiten; Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Grundstücksrecht~Sachenrecht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Grundstücksrecht (Immobiliarsachenrecht)~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Grundeigentum und Immobilien, Text Sprache: ger, Seitenanzahl: 384, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 384 Blätter, Länge: 211, Breite: 149, Höhe: 25, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000076860001 V14550-978-3-482-521- B0000076860002 V14550-978-3-482-521-2, Vorgänger: 2466522, Vorgänger EAN: 9783482521164 9783482521157 9783482521140 9783482521133 9783482521126, Alternatives Format EAN: 9783482552670 9783482023125, eBook EAN: 9783482552670, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zilan 2in1 Standgrill Elektrogrill Tischgrill Partygrill 2400WGesund und geschmackvoll grillen! 2.400 Watt Leistung ermöglichen es - für alle die schnell mal Fleisch grillen wollen, egal ob im Garten - auf der Terrasse oder in der Wohnung. 2 in 1 als Stand- oder Tischgrill nutzbar. Dieser54,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
abien Elektrogrill MAGIC GRILL schwarz TischgrillDer neue Tisch-Elektrogrill abien MAGIC GRILL verfügt über eine Kochplatte mit innovativer High-Tech-Polymerschicht, die aus einem ultradünnen hochverdichteten Kreis aus Heizelementen besteht. Diese Wärmequelle strahlt nach oben ab, so dass die ..172,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ermittelt den Verkehrswert von Grundstücken?
Wer ermittelt den Verkehrswert von Grundstücken? Die Ermittlung des Verkehrswerts von Grundstücken wird in der Regel von einem Sachverständigen oder Gutachter durchgeführt, der über spezielle Kenntnisse im Bereich der Immobilienbewertung verfügt. Dabei werden verschiedene Faktoren wie Lage, Größe, Zustand und Nutzungsmöglichkeiten des Grundstücks berücksichtigt. Die Wertermittlung erfolgt nach bestimmten gesetzlichen Vorgaben und Methoden, um eine objektive und marktgerechte Bewertung sicherzustellen. Der Verkehrswert dient als Grundlage für den Kauf- oder Verkaufspreis von Grundstücken und ist somit ein wichtiger Bestandteil im Immobilienmarkt. **
-
Wann beginnt die Spekulationsfrist bei Grundstücken?
Die Spekulationsfrist bei Grundstücken beginnt mit dem Verkauf des Grundstücks. Sie beträgt in der Regel 10 Jahre, kann aber je nach individueller Situation auch kürzer sein. Wichtig ist, dass die Frist erst ab dem Zeitpunkt des Verkaufs zu laufen beginnt und nicht ab dem Zeitpunkt des Erwerbs des Grundstücks. Innerhalb dieser Frist müssen eventuelle Gewinne aus dem Verkauf versteuert werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Konsequenzen zu verstehen und zu vermeiden. **
-
Wer zahlt Zaun zwischen zwei Grundstücken Hessen?
In Hessen regelt das Nachbarrechtsgesetz die Frage, wer für die Errichtung und die Kosten eines Zauns zwischen zwei Grundstücken zuständig ist. Grundsätzlich gilt, dass die Kosten für einen Zaun zwischen zwei Grundstücken von den jeweiligen Grundstückseigentümern geteilt werden. Es empfiehlt sich, vor der Errichtung eines Zauns eine Absprache mit dem Nachbarn zu treffen und gegebenenfalls eine schriftliche Vereinbarung über die Kostenbeteiligung zu treffen. Sollte es zu Unstimmigkeiten kommen, kann im Zweifelsfall auch das örtliche Amtsgericht oder ein Mediator hinzugezogen werden, um eine Lösung zu finden. Es ist ratsam, sich im Vorfeld über die geltenden Regelungen im Nachbarrechtsgesetz zu informieren, um Streitigkeiten zu vermeiden. **
-
Wer zahlt Zaun zwischen zwei Grundstücken Bayern?
Wer zahlt den Zaun zwischen zwei Grundstücken in Bayern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem örtlichen Baurecht oder einer eventuellen Vereinbarung zwischen den Grundstückseigentümern. In der Regel teilen sich die Eigentümer die Kosten für den Zaun oder übernehmen diese abwechselnd. Es ist ratsam, eine klare Absprache im Voraus zu treffen, um Streitigkeiten zu vermeiden. Im Zweifelsfall kann auch das örtliche Bauamt oder ein Anwalt weiterhelfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.